
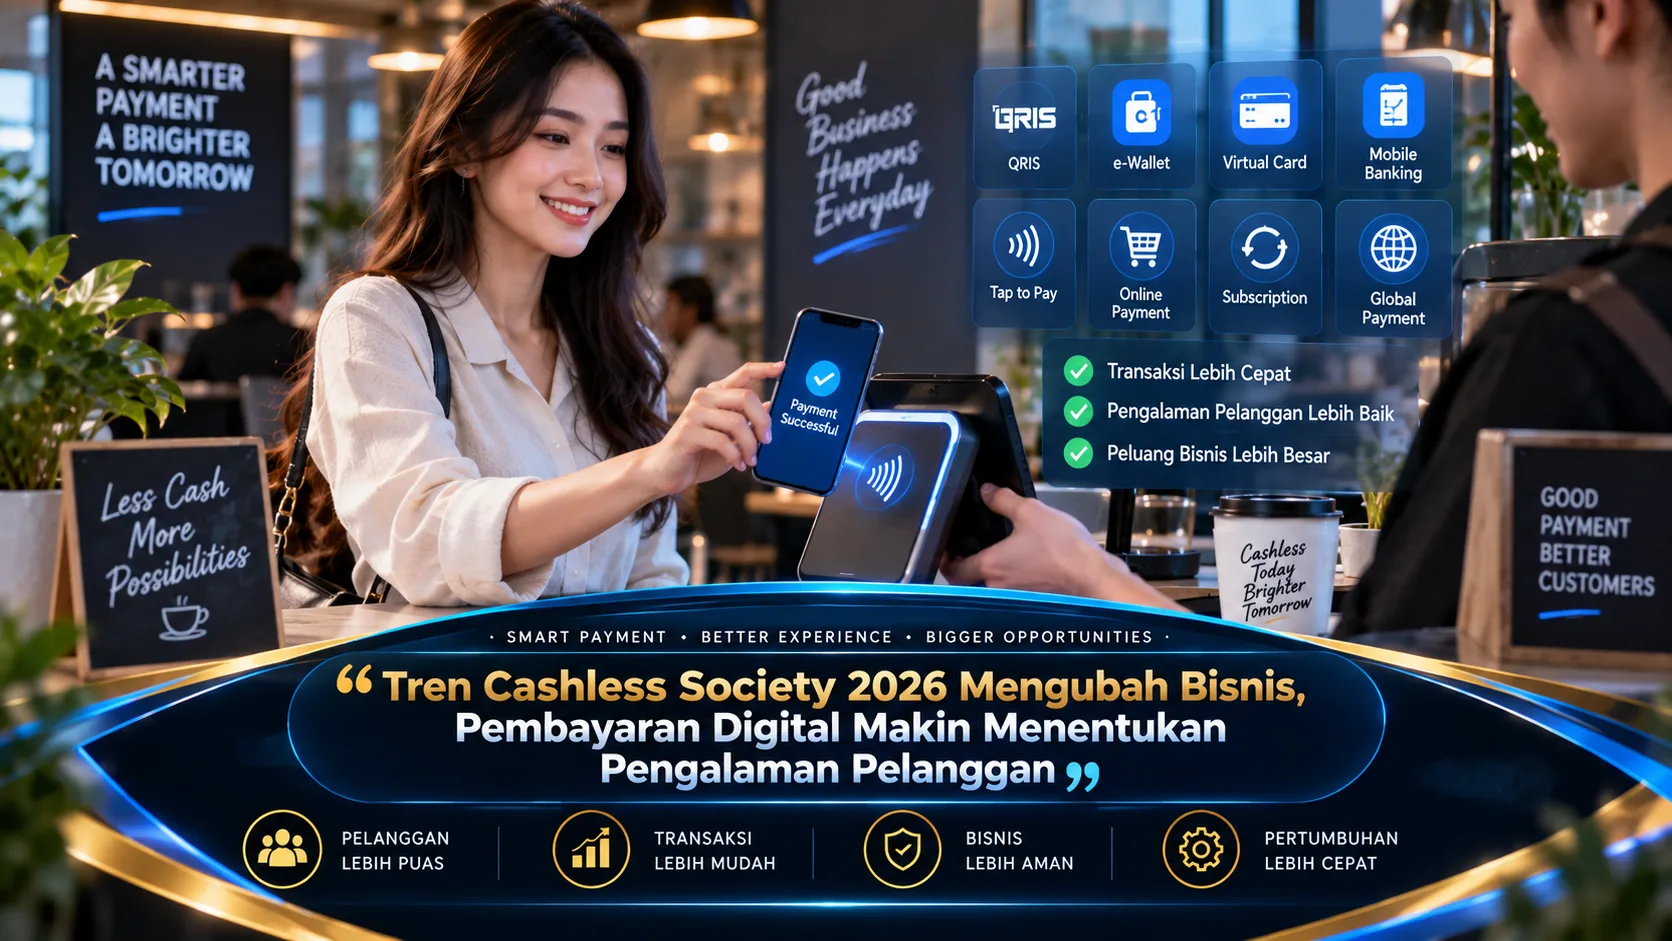
Perkembangan cashless society pada 2026 semakin memengaruhi cara konsumen bertransaksi sekaligus cara bisnis memberikan pelayanan. Pembayaran digital tidak lagi hanya dipandang sebagai alternatif uang tunai, tetapi telah menjadi bagian penting dari pengalaman pelanggan yang menginginkan proses cepat, praktis, dan mudah. Bagi pelaku bisnis, perubahan ini membuka peluang untuk menyederhanakan transaksi, meningkatkan efisiensi operasional, serta menciptakan perjalanan pelanggan yang lebih nyaman dari proses pemesanan hingga pembayaran selesai.
Cashless Society Mengubah Cara Konsumen Bertransaksi
Pertumbuhan pembayaran digital mendorong konsumen semakin akrab melakukan transaksi tanpa menggunakan uang tunai. Layanan pembayaran mobile, transfer perbankan, kartu, dan transaksi melalui kode QR memberikan berbagai pilihan ketika pelanggan menyelesaikan transaksi. Perubahan tersebut membuat proses pembayaran menjadi salah satu faktor dalam membentuk kepuasan konsumen.
Untuk pelaku bisnis, perubahan perilaku tersebut layak dipertimbangkan karena pelanggan dapat datang dengan preferensi pembayaran yang berbeda beda. Bisnis yang menyediakan beberapa metode pembayaran dapat menciptakan fleksibilitas yang lebih nyaman bagi konsumen. Ketika pelanggan dapat menggunakan metode yang biasa digunakan, proses transaksi berpotensi menjadi lebih praktis dan mengurangi hambatan pada tahap pembayaran.
Pembayaran Digital Menjadi Bagian dari Pengalaman Pelanggan
Pengalaman pelanggan tidak hanya ditentukan oleh kualitas layanan dan pelayanan sebelum pembelian. Proses transaksi juga memegang peran penting karena menjadi salah satu bagian akhir sebelum transaksi selesai. Pembayaran yang kurang praktis dapat menambah hambatan yang sebenarnya dapat dikurangi melalui sistem yang lebih sederhana.
Kecepatan pembayaran dapat menjadi nilai tambah terutama pada bisnis dengan arus pelanggan yang cepat. Toko ritel, layanan transportasi, bisnis online, dan berbagai usaha jasa dapat menerapkan pembayaran digital untuk menyederhanakan proses transaksi. Ketika pembayaran dapat diselesaikan dalam waktu yang efisien, pelanggan dapat mendapatkan pengalaman yang lebih praktis.
Menyesuaikan Sistem Pembayaran dengan Preferensi Konsumen
Tidak semua pelanggan menyukai metode pembayaran yang sama sehingga bisnis perlu memahami kebiasaan konsumennya. Sebagian pelanggan mungkin lebih memilih menggunakan dompet digital, sementara pelanggan lain memilih transfer bank, kartu, atau transaksi melalui QR. Menghadirkan alternatif yang relevan dapat membantu konsumen menyelesaikan transaksi dengan metode yang biasa digunakan.
Meski demikian, menyediakan banyak metode pembayaran tidak berarti bisnis menggunakan seluruh sistem yang dapat ditemukan. Pengelola bisnis dapat mengevaluasi metode yang banyak dipilih oleh target pelanggan. Struktur biaya, kompatibilitas sistem, kecepatan pencairan dana, serta dukungan layanan juga sebaiknya diperhatikan sebelum memilih solusi pembayaran.
Transaksi Digital Mendukung Pengelolaan Bisnis yang Lebih Praktis
Satu manfaat pembayaran digital bagi bisnis adalah potensi untuk membuat administrasi pembayaran menjadi lebih terstruktur. Transaksi digital umumnya menghasilkan rekam transaksi yang dapat dimanfaatkan untuk membantu rekonsiliasi. Dengan data transaksi yang tersusun, pemilik bisnis dapat secara praktis memantau aktivitas transaksi.
Sinkronisasi antara pembayaran digital dengan aplikasi penjualan juga dapat meminimalkan pekerjaan manual. Data transaksi dapat dikelompokkan untuk membantu pemantauan performa bisnis. Pengelola bisnis kemudian dapat melihat periode transaksi yang tinggi, produk yang sering dibeli, dan kebiasaan pembelian sebagai informasi pendukung dalam mengambil keputusan.
Keamanan dan Kepercayaan Menjadi Prioritas Transaksi Digital
Semakin luasnya penggunaan pembayaran digital membuat keamanan sistem menjadi prioritas utama. Pelaku usaha perlu mengandalkan layanan pembayaran yang memiliki perlindungan memadai serta menerapkan prosedur keamanan yang relevan. Akses akun, perangkat kasir, dan konfirmasi transaksi perlu dijaga dengan cermat untuk mengurangi risiko penyalahgunaan.
Kesadaran karyawan juga memiliki peran dalam menjaga keamanan operasional. Staf sebaiknya mengenali prosedur ketika terjadi pembayaran bermasalah, permintaan pembayaran yang tidak dikenal, atau perbedaan data transaksi. Sistem penanganan yang baik dapat memudahkan bisnis memberikan respons yang lebih cepat sekaligus mempertahankan kepercayaan pelanggan.
Menggunakan Data Transaksi untuk Memahami Perilaku Pelanggan
Catatan penjualan digital dapat menghasilkan wawasan yang berguna apabila dikelola secara terukur. Pemilik usaha dapat mempelajari pola seperti waktu transaksi, rata rata belanja, dan frekuensi transaksi. Wawasan tersebut dapat mendukung bisnis memahami pola konsumsi pelanggan.
Penggunaan informasi transaksi tetap harus memperhatikan privasi pelanggan. Informasi yang tersedia sebaiknya digunakan sesuai tujuan yang jelas dan diamankan dengan prosedur yang memadai. Pengelolaan yang transparan membantu bisnis mendapatkan manfaat tanpa mengabaikan kepercayaan konsumen.
Membangun Strategi Pembayaran Digital untuk Bisnis 2026
Penyesuaian dengan cashless society tidak hanya berarti menambahkan metode pembayaran digital. Pelaku usaha perlu melihat pembayaran sebagai bagian dari customer journey secara utuh. Alur pembelian, pembayaran, konfirmasi, hingga pelayanan purnajual perlu dibuat agar saling terhubung.
Pemantauan juga penting diterapkan secara berkala. Bisnis dapat menganalisis metode pembayaran yang sering dipilih, kendala transaksi, waktu penyelesaian, serta masukan pelanggan. Informasi tersebut dapat menjadi dasar untuk mengoptimalkan sistem sehingga pembayaran digital benar benar memperkuat pengalaman pelanggan dan efisiensi bisnis.
Kesimpulan Pembayaran Digital untuk Pengalaman Pelanggan
Cashless society pada 2026 memperlihatkan perubahan cara pelanggan bertransaksi sekaligus mendorong bisnis menghadirkan sistem pembayaran yang lebih praktis dan terintegrasi. Kenyamanan pembayaran dapat dibangun melalui kombinasi kemudahan penggunaan, kecepatan transaksi, keamanan, pilihan metode, serta integrasi operasional yang baik.
Pemilik usaha dapat mulai dengan memeriksa sistem pembayaran yang digunakan, mempelajari kebiasaan konsumen, dan memperbaiki titik transaksi yang masih kurang efisien. Terapkan perbaikan secara bertahap, kemudian gunakan data transaksi dan feedback konsumen sebagai dasar evaluasi. Dengan pendekatan yang tepat, pembayaran digital dapat berkembang bukan sekadar cara menerima pembayaran, tetapi juga bagian dari strategi bisnis untuk menciptakan pengalaman konsumen dalam jangka panjang.